Ceny mieszkań: stabilizacja i rosnące oferty. Co pokazują dane z 17 miast?
W Warszawie średnia cena transakcyjna mieszkań na rynku wtórnym zmieniła się przez dwa lata o zaledwie 1,4%. W Krakowie o 0,8%, a we Wrocławiu o −0,2%. Dodatni wynik ostatniego kwartału lub porównania rocznego nie wystarcza więc, by ogłaszać powrót wzrostowego trendu. W tych miastach dłuższa perspektywa wskazuje przede wszystkim na stabilizację nominalnych cen mieszkań używanych.
Jednocześnie niektóre rynki wyraźniej zmieniły poziom cen. Na rynku pierwotnym w Gdańsku średnia transakcyjna wzrosła w ciągu dwóch lat o 22,5%, a w Bydgoszczy o 20,8%. W Warszawie i Wrocławiu większy ruch widać natomiast po stronie ofert nowych mieszkań niż cen odnotowanych w transakcjach.
Analiza obejmuje rynek pierwotny, czyli sprzedaż mieszkań przez deweloperów, oraz wtórny, czyli kolejną sprzedaż lokali. Podstawowe porównanie dotyczy III kwartału 2024 r. i III kwartału 2026 r., zgodnie z oznaczeniami w przekazanych tabelach. Uwzględnia także przebieg średnich pomiędzy tymi okresami. Wszystkie podane ceny dotyczą metra kwadratowego.
Stabilizacja nominalna może oznaczać spadek ceny realnej
Cena nominalna to kwota wyrażona w złotych. Cena realna uwzględnia zmianę siły nabywczej pieniądza. Jeśli mieszkanie przez dwa lata kosztuje podobną kwotę, a ogólny poziom cen w gospodarce w tym czasie wzrósł, jego cena realna spada. Niewielka nominalna podwyżka również może oznaczać spadek realny, jeżeli jest niższa od skumulowanej inflacji.
Wahania średniej o kilka procent trzeba oceniać na tle całego przebiegu cen. Powrót do poziomu sprzed kilku kwartałów nie jest tym samym co ustanawianie kolejnych, wyraźnie wyższych poziomów. Znaczenie ma również to, czy zmieniły się ceny porównywalnych mieszkań, czy udział droższych i tańszych lokali w analizowanym zbiorze.
Dodaj Symen24 do ulubionych źródeł w Google
Nie ma jednak podstaw, żeby każdą zmianę mniejszą niż 5% automatycznie nazywać błędem statystycznym. Do oszacowania niepewności średniej potrzebne byłyby między innymi liczebności prób i rozrzut cen, których przekazane tabele nie zawierają. Można natomiast wskazać rynki, na których średnie od dłuższego czasu pozostają w wąskim przedziale i nie wykazują wyraźnego kierunku.
Warszawa: rynek wtórny od dwóch lat w podobnym przedziale cenowym
W III kwartale 2024 r. średnia cena transakcyjna mieszkań używanych w Warszawie wynosiła 16 849 zł/m². Dwa lata później osiągnęła 17 089 zł/m². Różnica to 240 zł/m², czyli 1,4% w całym okresie.
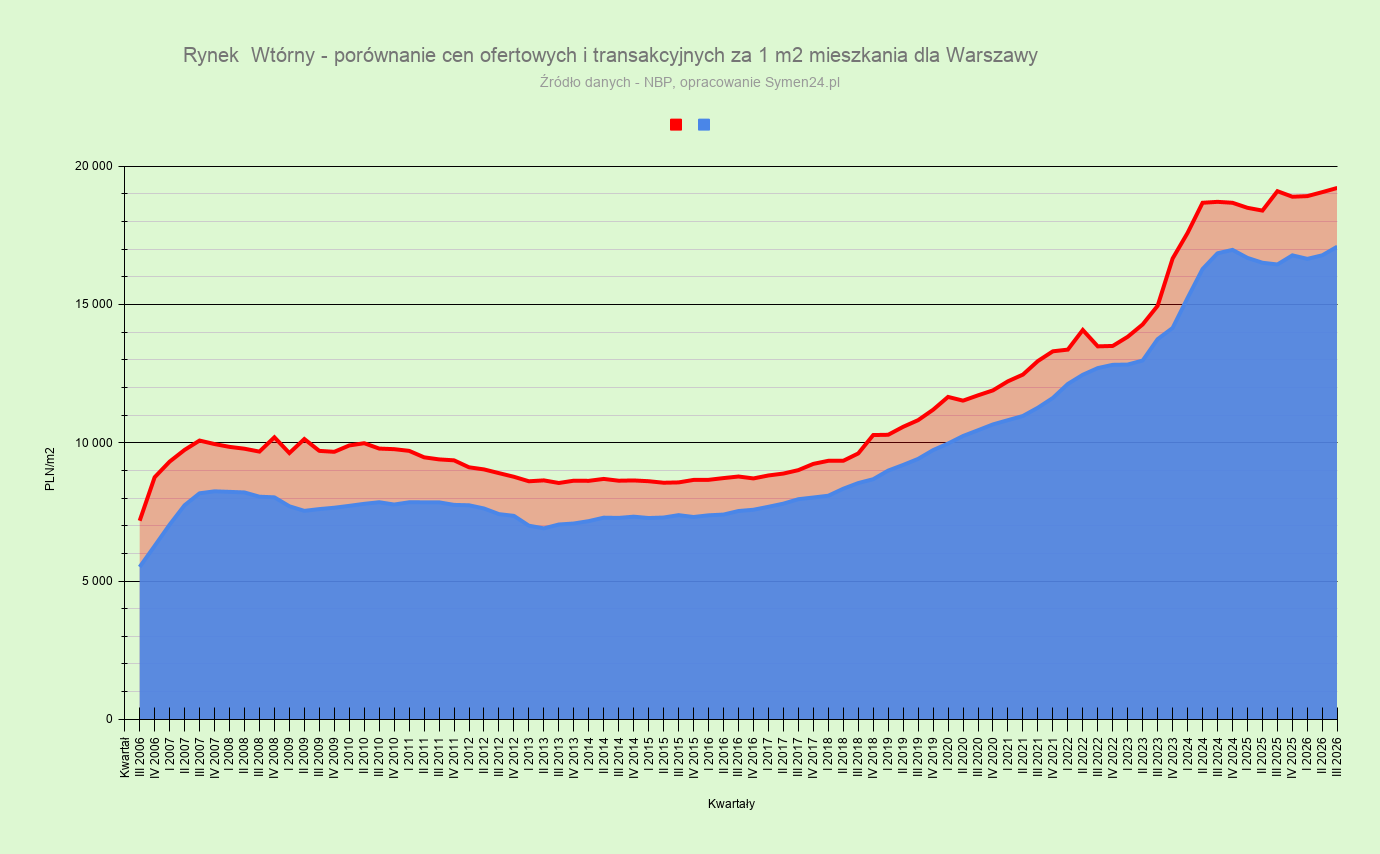
W dziewięciu obserwacjach kwartalnych od III kwartału 2024 r. do III kwartału 2026 r. warszawska średnia mieściła się między 16 444 a 17 089 zł/m². Najwyższa wartość przewyższała najniższą o 3,9%. To obraz stabilizacji nominalnej z wahaniami średniej. Roczny wynik +3,9% w ostatnim odczycie częściowo odzwierciedla porównanie z niższą wartością z III kwartału 2025 r.
Ważna jest data początku porównania. W I kwartale 2024 r. średnia transakcyjna wynosiła jeszcze 15 233 zł/m². Stabilizacja opisywana tutaj dotyczy więc okresu po wcześniejszym wzroście cen, od III kwartału 2024 r., a nie całego 2024 r. od jego początku.
Warszawa i Wrocław: większy ruch w ofertach deweloperów niż w transakcjach
Na warszawskim rynku pierwotnym średnia transakcyjna wzrosła przez dwa lata z 16 323 do 16 755 zł/m², czyli o 2,6%. W całym analizowanym przedziale najwyższa średnia przewyższała najniższą o około 3,0%. Także tutaj dane wskazują na stabilizację nominalną.
Jednocześnie średnia cena ofertowa nowych mieszkań w Warszawie wzrosła z 16 821 do 18 839 zł/m², czyli o 12,0% przez dwa lata. To istotna rozbieżność: rosnąca średnia w ofertach współistnieje z niewielką zmianą średniej transakcyjnej. Samo pojawianie się wyższych cen w ogłoszeniach nie dowodzi podobnej skali wzrostu wartości mieszkań.
We Wrocławiu średnia ofertowa nowych mieszkań była o 6,0% wyższa niż dwa lata wcześniej, a transakcyjna o 4,6% niższa. Ostatni kwartał pogłębił tę rozbieżność: oferty wzrosły średnio o 4,0%, a transakcje spadły o 1,8%. Najważniejsza jest tu rozbieżność obu zbiorów cen, a nie pojedynczy kwartalny wynik.
Wrocławski rynek wtórny pozostawał znacznie spokojniejszy. Średnia transakcyjna zmieniła się przez dwa lata z 12 807 do 12 778 zł/m², czyli o −0,2%. Najwyższa kwartalna średnia przewyższała najniższą o 2,9%. Ostatni kwartalny wzrost o 1,5% mieści się w dotychczasowym przedziale wahań.
Ceny mieszkań w 17 miastach — zmiana przez dwa lata
Tabela porównuje średnie ceny z III kwartału 2026 r. ze średnimi z III kwartału 2024 r. To łączna zmiana za dwa lata, a nie dynamika roczna. Cena ofertowa oznacza oczekiwanie sprzedającego, a transakcyjna cenę odnotowaną w zawartej transakcji. Obie średnie mogą dotyczyć mieszkań o różnych cechach.
| Miasto | Pierwotny: ofertowe | Pierwotny: transakcyjne | Wtórny: ofertowe | Wtórny: transakcyjne |
|---|---|---|---|---|
| Białystok | +12,3% | +5,2% | +0,9% | +6,4% |
| Bydgoszcz | +15,0% | +20,8% | +13,8% | +7,4% |
| Gdańsk | +20,7% | +22,5% | +10,4% | +8,4% |
| Gdynia | +10,8% | −1,3% | +9,6% | +4,4% |
| Katowice | +4,1% | −2,4% | +0,3% | +4,4% |
| Kielce | +5,9% | +8,3% | +1,4% | +1,9% |
| Kraków | +3,2% | −4,8% | −1,5% | +0,8% |
| Lublin | +10,2% | +3,8% | +0,3% | +1,2% |
| Łódź | +2,2% | +0,3% | +1,6% | +2,1% |
| Olsztyn | +7,6% | +15,3% | +12,7% | +9,2% |
| Opole | +6,0% | +8,4% | +11,5% | +9,0% |
| Poznań | +8,9% | +9,7% | +4,5% | +7,1% |
| Rzeszów | +7,0% | +11,4% | +4,0% | +7,8% |
| Szczecin | +5,4% | +3,0% | +2,3% | +2,8% |
| Warszawa | +12,0% | +2,6% | +2,7% | +1,4% |
| Wrocław | +6,0% | −4,6% | −0,4% | −0,2% |
| Zielona Góra | +7,0% | +11,8% | +8,1% | +8,6% |
Mediana dwuletnich zmian średnich cen transakcyjnych wynosi +5,2% na rynku pierwotnym i +4,4% na wtórnym. Mediana to środkowy wynik spośród 17 miast. Pokazuje skalę nominalnych zmian w typowym mieście zestawienia, ale nie jest krajowym indeksem cen ani wynikiem skorygowanym o inflację. Dla porównania: inflacja między sierpniem 2026 a sierpniem 2024 wyniosła około 6,4%.
Kraków, Łódź, Lublin, Kielce i Szczecin: pojedyncze zmiany nie przesądzają o trendzie
W Krakowie średnia transakcyjna na rynku wtórnym wzrosła przez dwa lata z 15 155 do 15 282 zł/m², czyli o 0,8%. W całym przedziale najwyższa średnia przewyższała najniższą o 2,8%. Kwartalny wzrost o 1,8% i roczny o 2,8% należy więc umieścić w szerszym obrazie stabilizacji. Na rynku pierwotnym średnia była natomiast o 4,8% niższa niż dwa lata wcześniej.
Jeśli chcesz nie tylko czytać o rynku, ale też zdobyć praktyczne umiejętności – zobacz nasze kursy online. Wybrałem dla Ciebie 3 szkolenia, które szczególnie pomogą w pracy agenta i inwestora.
Kurs pośrednika nieruchomości online
Umowa o pośrednictwo w praktyce agencji nieruchomości
Jak zatrudniać i wdrażać agentów nieruchomości?
W Łodzi dwuletnia zmiana średniej transakcyjnej wyniosła +0,3% na rynku pierwotnym i +2,1% na wtórnym. To jeden z wyraźniejszych przykładów nominalnej stabilizacji obu segmentów. Roczny wzrost średniej ofertowej nowych mieszkań o 6,9% nie ma odpowiednika w zmianie średnich cen transakcyjnych z całego dwuletniego okresu.
Na rynku wtórnym niewielkie dwuletnie zmiany wystąpiły również w Lublinie (+1,2%), Kielcach (+1,9%) i Szczecinie (+2,8%). W tych miastach najwyższe kwartalne średnie w analizowanym okresie przewyższały najniższe o około 4–5%. Odczyty o przeciwnych znakach w kolejnych kwartałach nie wystarczają zatem do rozpoznania trwałej zmiany kierunku rynku.
W Lublinie średnia transakcyjna nowych mieszkań wzrosła przez dwa lata o 3,8%, a w Szczecinie o 3,0%. Większą zmianę odnotowały Kielce: +8,3% na rynku pierwotnym. Ocena stabilizacji wymaga więc osobnego rozpatrzenia obu segmentów nawet w jednym mieście.
Gdańsk, Bydgoszcz i Olsztyn: wyraźniejsze zmiany na rynku pierwotnym
W Gdańsku średnia cena transakcyjna nowych mieszkań wzrosła z 12 602 do 15 435 zł/m², czyli o 22,5% przez dwa lata. Podobna była zmiana średniej ofertowej: +20,7%. Wyższe poziomy pojawiały się w kolejnych okresach, dlatego ten rynek wyraźnie odróżnia się od nominalnej stabilizacji Warszawy i Łodzi.
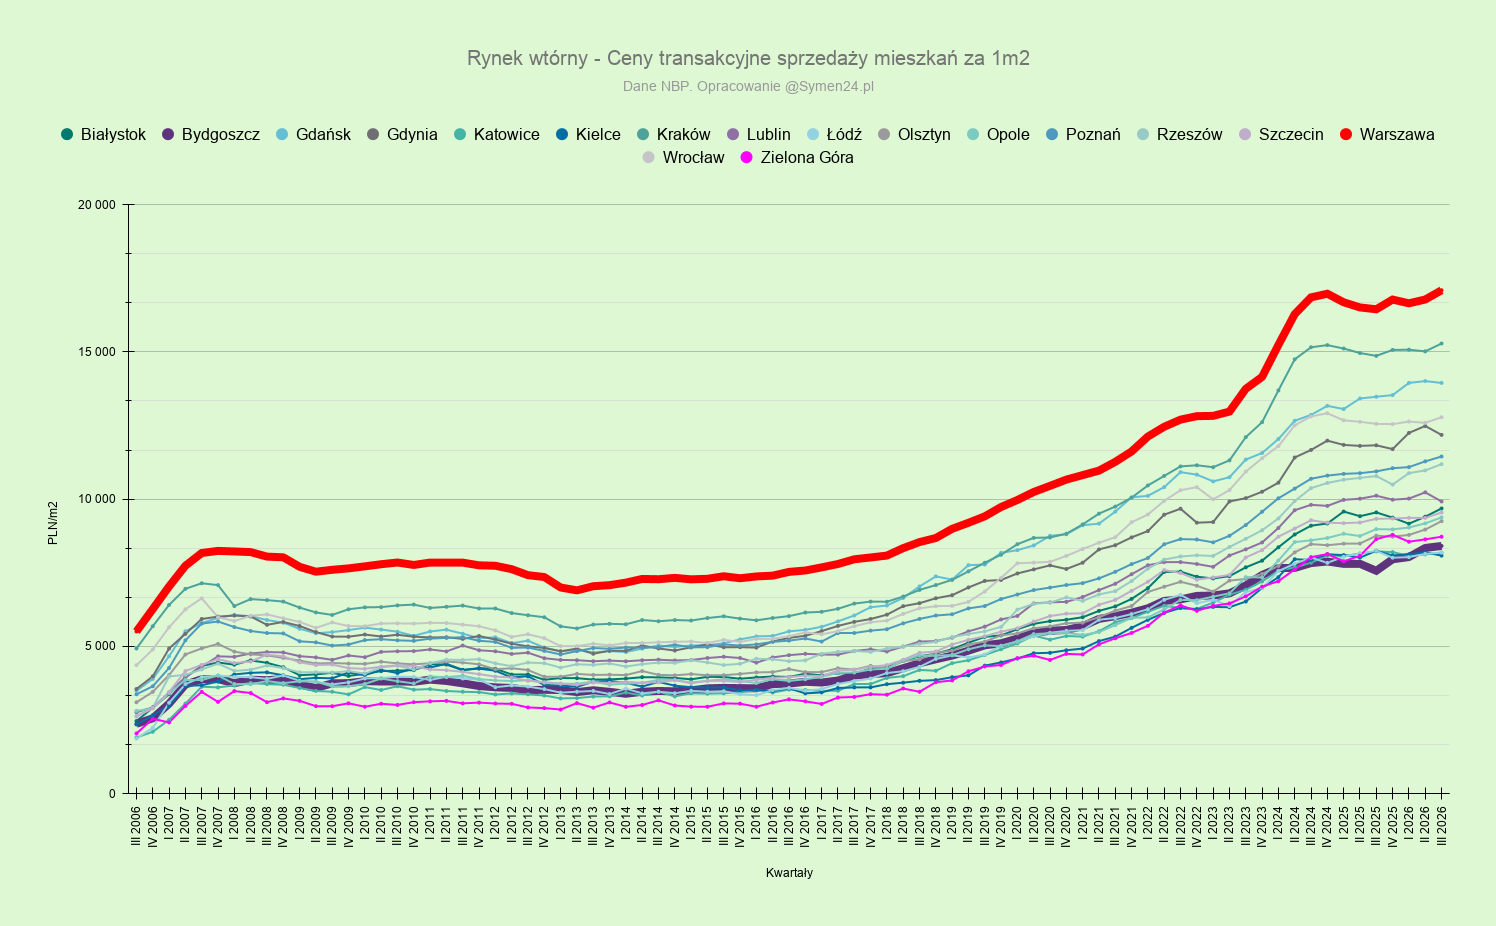
W Bydgoszczy średnia transakcyjna na rynku pierwotnym wzrosła przez dwa lata o 20,8%, do 10 884 zł/m². Nie był to ruch jednostajny: w I kwartale 2026 r. średnia wynosiła nawet 11 406 zł/m², po czym się obniżyła. Mimo tych wahań poziom pozostaje wyraźnie wyższy niż w 2024 r.
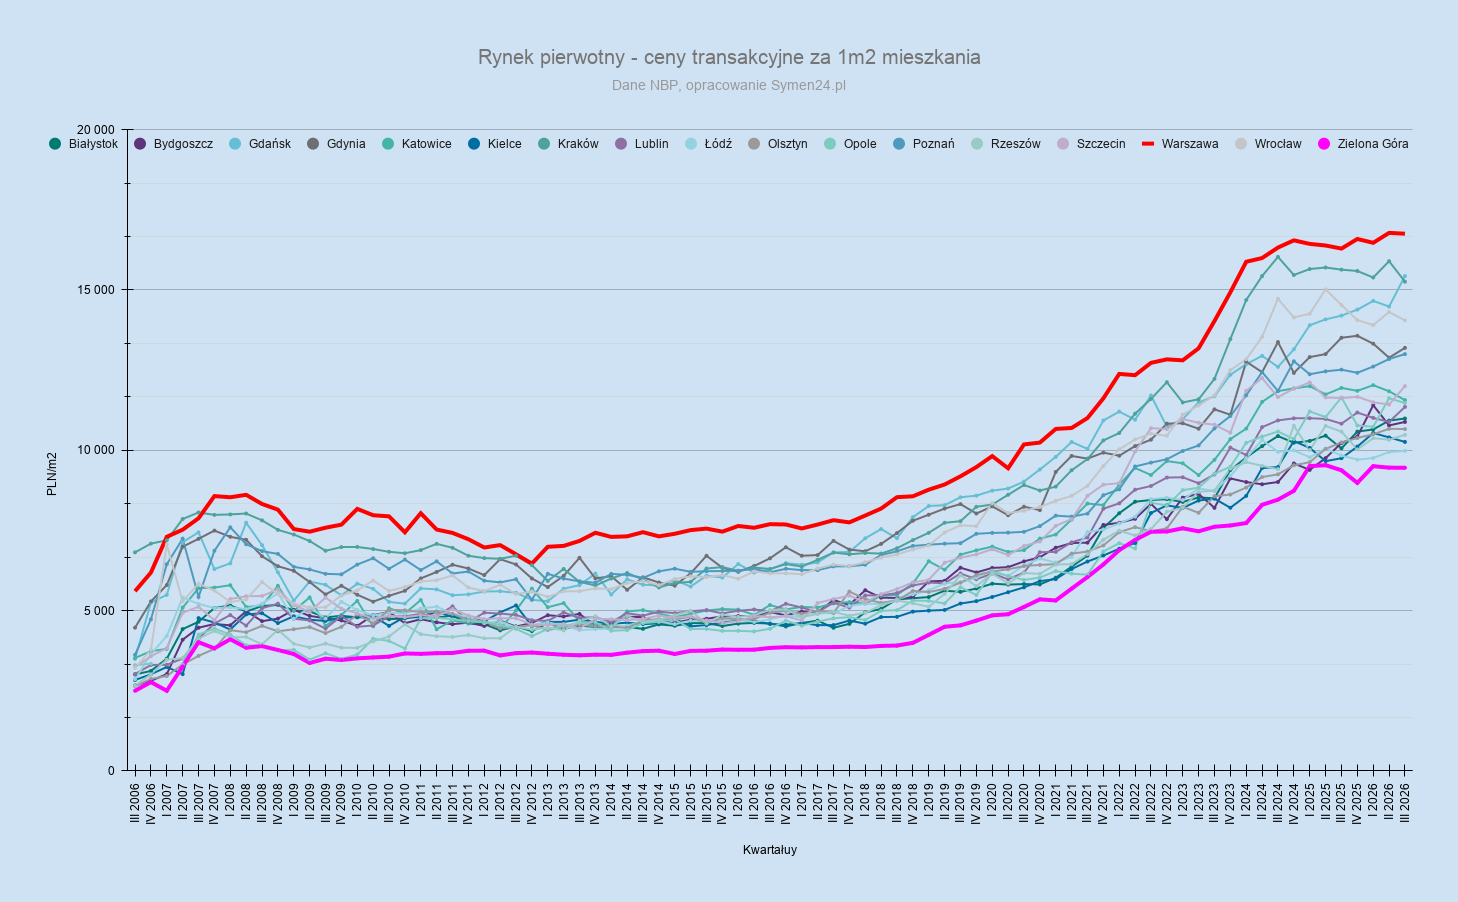
W Olsztynie średnia transakcyjna nowych mieszkań zwiększyła się z 9 250 do 10 661 zł/m², czyli o 15,3%. Przez większość analizowanego okresu rosła, choć w ostatnim kwartale prawie się nie zmieniła. To przykład rynku, na którym stagnacja najnowszego odczytu nie przekreśla wcześniejszej zmiany poziomu cen.
Na rynku wtórnym dwuletnie wzrosty w tych miastach były mniejsze: 8,4% w Gdańsku, 7,4% w Bydgoszczy i 9,2% w Olsztynie. Można mówić o stopniowym nominalnym przesunięciu średnich w górę. Do oceny zmiany realnej potrzebne jest porównanie ze skumulowaną inflacją za ten sam okres.
Efekt bazy: dlaczego wynik roczny może wyolbrzymiać ostatni ruch?
Bydgoski rynek wtórny pokazuje znaczenie efektu bazy, czyli wpływu poziomu ceny z okresu porównawczego. Roczna zmiana średniej transakcyjnej wyniosła +11,1%, ale dwuletnia +7,4%. W III kwartale 2025 r. średnia spadła do 7 567 zł/m², poniżej 7 829 zł/m² z III kwartału 2024 r. Wysoki wynik roczny obejmuje więc również odrobienie wcześniejszego spadku.
Podobnie w Białymstoku roczny wzrost średniej transakcyjnej nowych mieszkań o 9,2% częściowo wynika z porównania z niższym odczytem z III kwartału 2025 r. Przez dwa lata zmiana wyniosła 5,2%. Na rynku wtórnym Białegostoku średnia była o 6,4% wyższa niż dwa lata wcześniej. Sama pozycja lidera rocznej dynamiki nie opisuje całego przebiegu cen.
Pozostałe miasta: istotne różnice między segmentami
- Gdynia: przez dwa lata średnia ofertowa nowych mieszkań wzrosła o 10,8%, a transakcyjna spadła o 1,3%. Na rynku wtórnym średnia transakcyjna wzrosła o 4,4%. Wyróżnia się przede wszystkim rozbieżność między ofertami i transakcjami deweloperskimi.
- Katowice: średnia transakcyjna nowych mieszkań była o 2,4% niższa niż dwa lata wcześniej, a używanych o 4,4% wyższa. Roczny spadek obu średnich nie oznacza więc dwuletniego trendu spadkowego w obu segmentach.
- Opole: dwuletnia zmiana średniej transakcyjnej wyniosła +8,4% na rynku pierwotnym i +9,0% na wtórnym. Ostatni roczny spadek na rynku pierwotnym nastąpił po wcześniejszych wzrostach.
- Poznań: średnie transakcyjne wzrosły przez dwa lata o 9,7% na rynku pierwotnym i o 7,1% na wtórnym. Zmiana poziomu jest większa niż w Warszawie czy Krakowie, choć pozostaje to porównanie nominalne.
- Rzeszów: średnie transakcyjne wzrosły przez dwa lata o 11,4% na rynku pierwotnym i o 7,8% na wtórnym. Roczny spadek ceny nowych mieszkań o 0,9% nie przekreśla wcześniejszego przesunięcia średniej w górę.
- Zielona Góra: roczne zmiany średnich transakcyjnych są obecnie niewielkie, ale w ciągu dwóch lat wyniosły +11,8% na rynku pierwotnym i +8,6% na wtórnym. Trafniejszy jest opis wyhamowania po wcześniejszym wzroście niż nieprzerwanej dwuletniej stagnacji.
Co można wywnioskować z rosnących cen ofertowych?
W Warszawie średnia ofertowa nowych mieszkań wzrosła przez dwa lata o 12,0%, a transakcyjna o 2,6%. W Gdyni oferty wzrosły o 10,8% przy spadku średniej transakcyjnej o 1,3%. To przykłady, w których wzrost średniej w ogłoszeniach nie znajduje porównywalnego potwierdzenia w zawartych transakcjach.
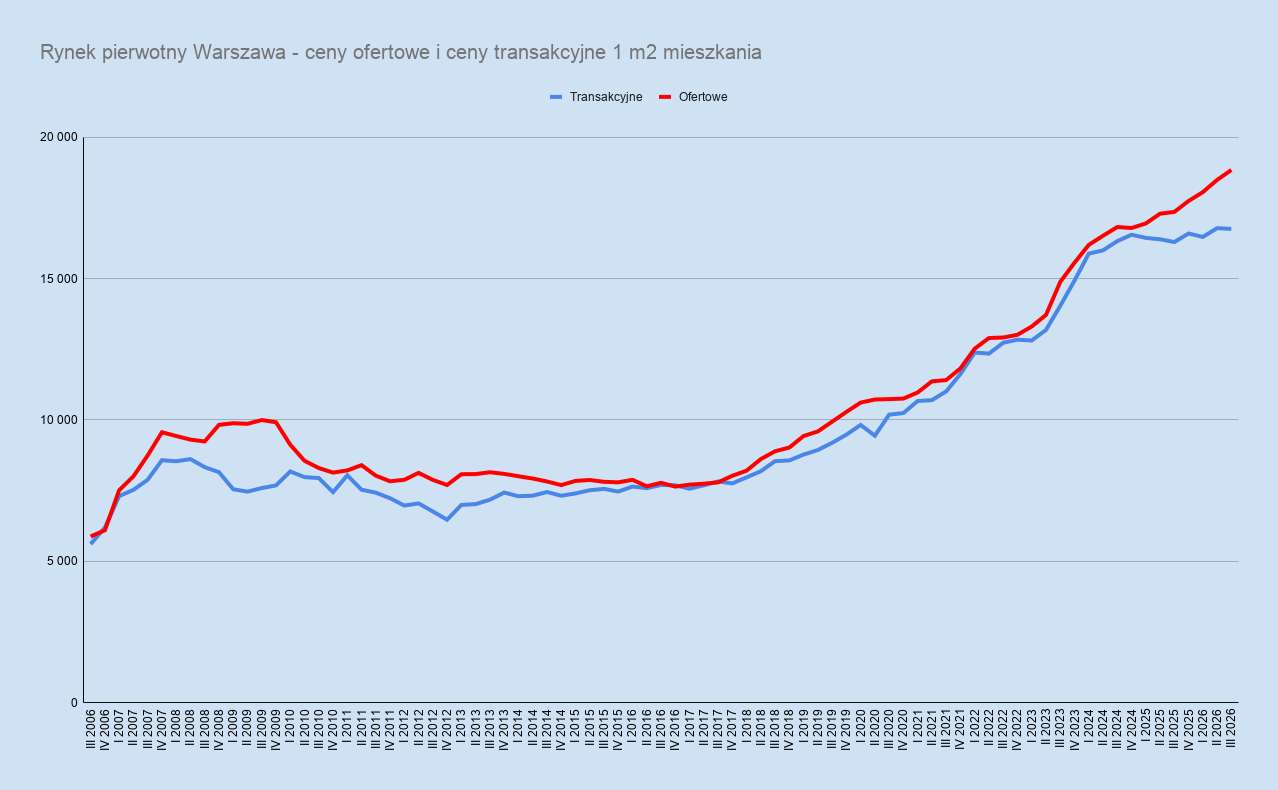
Przyczyną może być zmiana cenników, pojawienie się droższych inwestycji albo zniknięcie tańszych ofert. Same tabele nie pozwalają rozdzielić tych mechanizmów. Różnica między średnią ofertową a transakcyjną nie jest również średnim rabatem, ponieważ obie wielkości mogą dotyczyć mieszkań o innych lokalizacjach, powierzchniach i standardzie.
Dla oceny konkretnego mieszkania potrzebne są ceny porównywalnych lokali. Średnia dla całego miasta może pozostawać stabilna, mimo że jedne segmenty drożeją, a inne tanieją. Może także zmieniać się wskutek innego zestawu sprzedawanych mieszkań, bez podobnej zmiany wartości każdego lokalu.
Źródło danych i sposób obliczeń
Obliczenia własne na podstawie dwóch przekazanych zestawień cen ofertowych i transakcyjnych. Zachowano oznaczenia kwartałów z tabel. Podstawowy okres analizy obejmuje III kwartał 2024 r. – III kwartał 2026 r., czyli dwa lata i dziewięć obserwacji kwartalnych. Zakres to 16 miast wojewódzkich oraz Gdynia; zestawienie nie jest pełnym indeksem cen dla Polski.
Wszystkie dynamiki są nominalne. Zmianę ceny obliczono jako stosunek wartości końcowej do początkowej, pomniejszony o jeden. Rozpiętość wahań obliczono jako stosunek najwyższej kwartalnej średniej do najniższej, pomniejszony o jeden. Określenie „stabilizacja” opisuje niewielką zmianę poziomu i przebieg średnich; nie stanowi wyniku testu istotności statystycznej. Nie obliczano zmian realnych ani przedziałów ufności.