Pozwoleń przybywa szybciej niż nowych budów
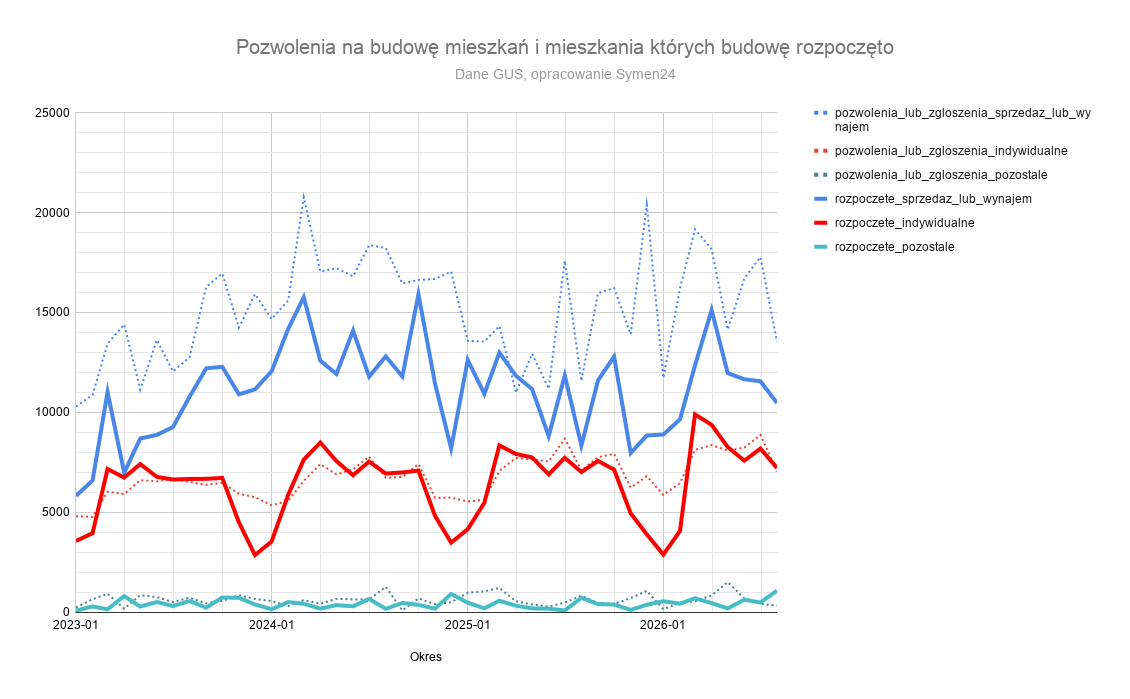
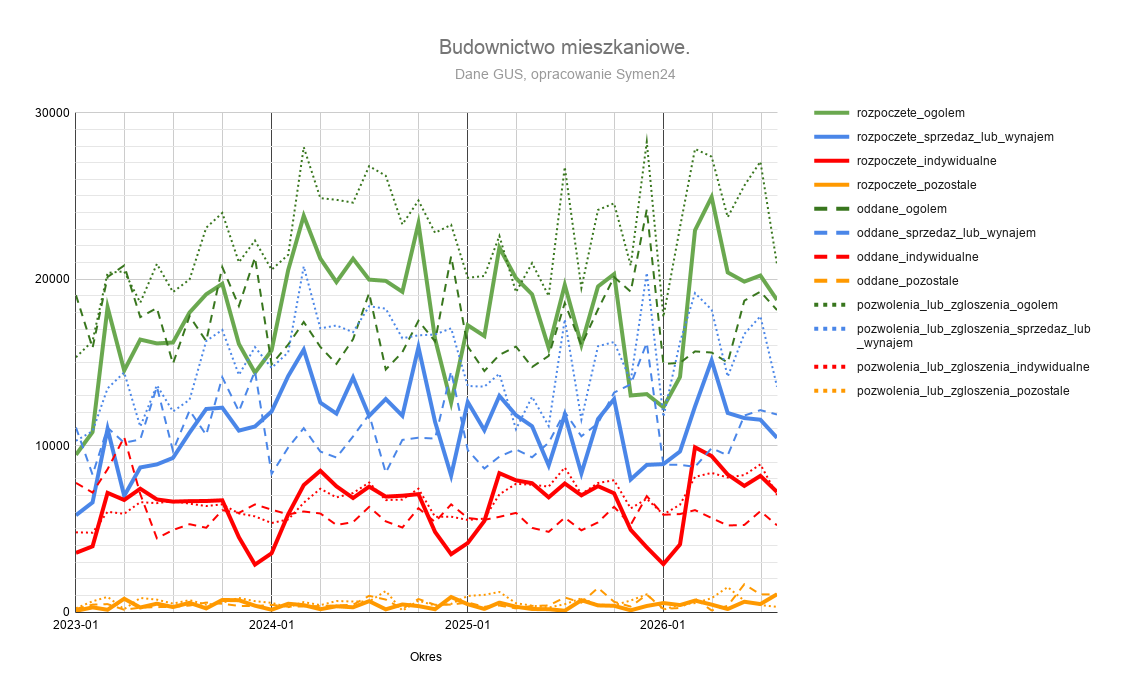
W okresie styczeń–sierpień 2026 liczba mieszkań na sprzedaż lub wynajem objętych pozwoleniami albo zgłoszeniami z projektem wyniosła 127 435. To wzrost o 20,6% wobec tego samego okresu 2025 roku. Rozpoczęto natomiast 91 646 mieszkań, o 3,5% więcej rok do roku.
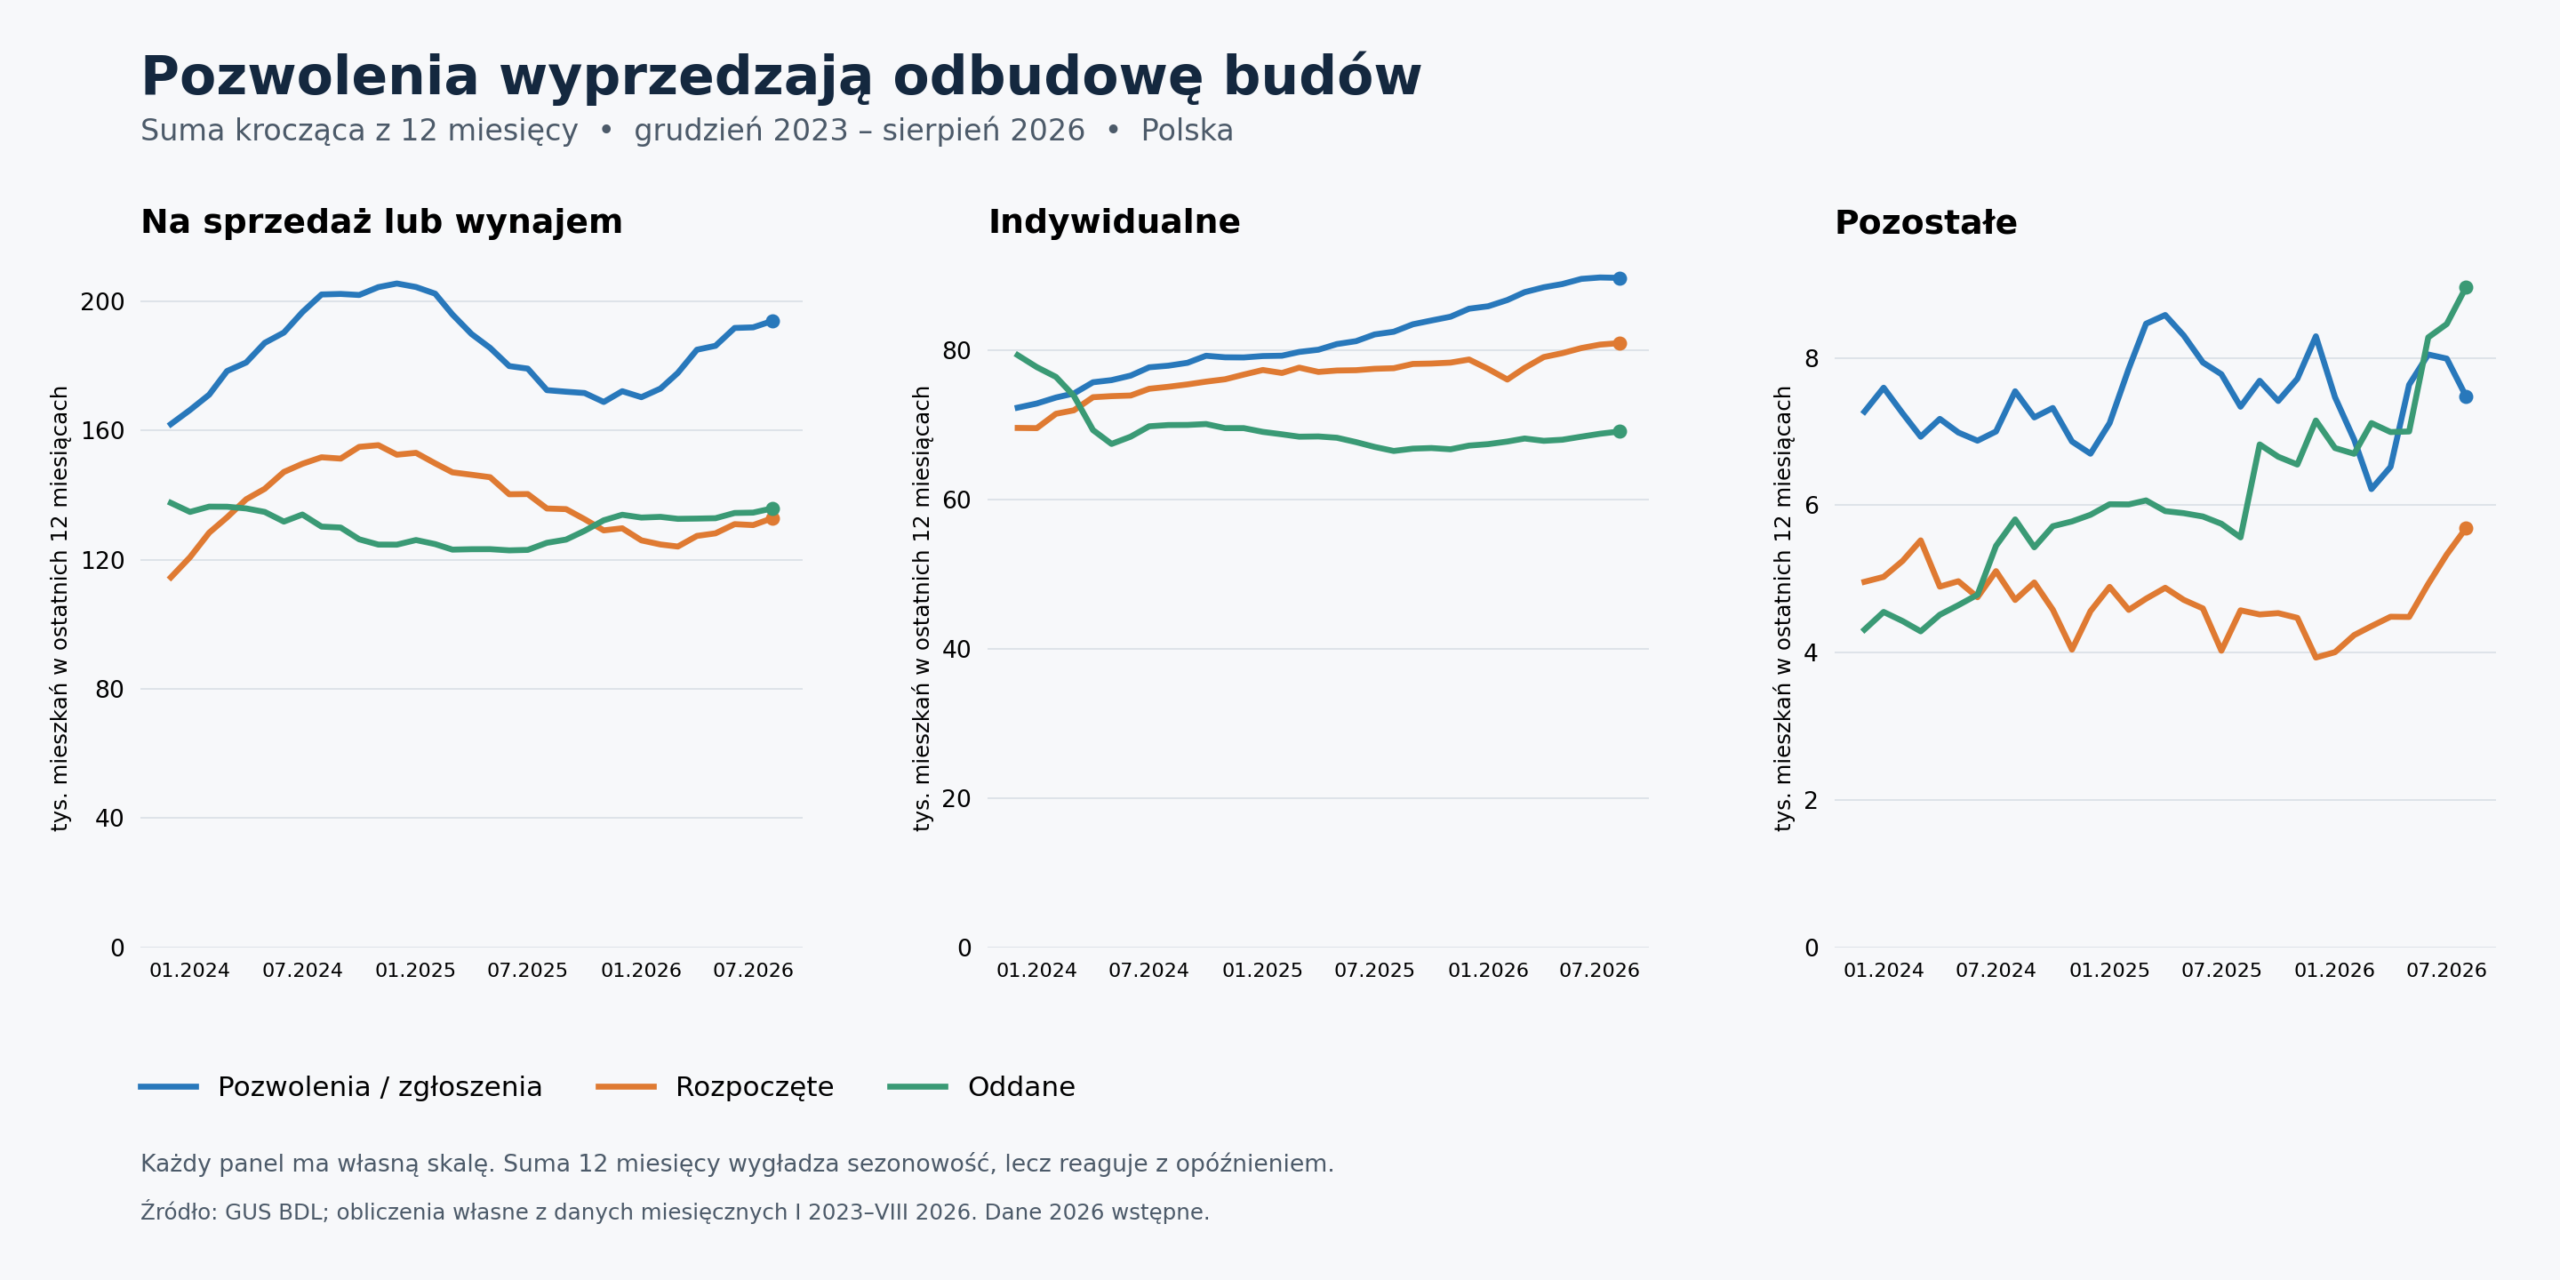
Przygotowywanie inwestycji wyraźnie wyprzedza więc tempo uruchamiania budów. Deweloper może zabezpieczyć projekt, a wydanie pieniędzy na realizację uzależnić od sprzedaży i finansowania. Pozwolenie można dostać w urzędzie. Klienta z odpowiednią zdolnością kredytową urząd do niego nie dołącza.
Po wiosennym szczycie deweloperzy hamowali
W kwietniu 2026 rozpoczęli budowę 15 118 mieszkań, a w sierpniu 10 467. Miesięczna liczba rozpoczęć spadała przez cztery kolejne miesiące. Sierpniowy wynik był o 30,8% niższy od kwietniowego.
To porównanie z wiosennym szczytem. Dane miesięczne nie są odsezonowane, a wynik pierwszych ośmiu miesięcy pozostawał wyższy niż rok wcześniej. Jednocześnie był o 12,9% niższy niż w okresie styczeń–sierpień 2024. Odbicie od słabszego 2025 roku nie oznaczało zatem powrotu do wcześniejszej skali aktywności. Cały 2025 przyniósł deweloperom piętnastoprocentowy spadek rozpoczęć wobec 2024.
Mroźna zima przesunęła część aktywności na wiosnę
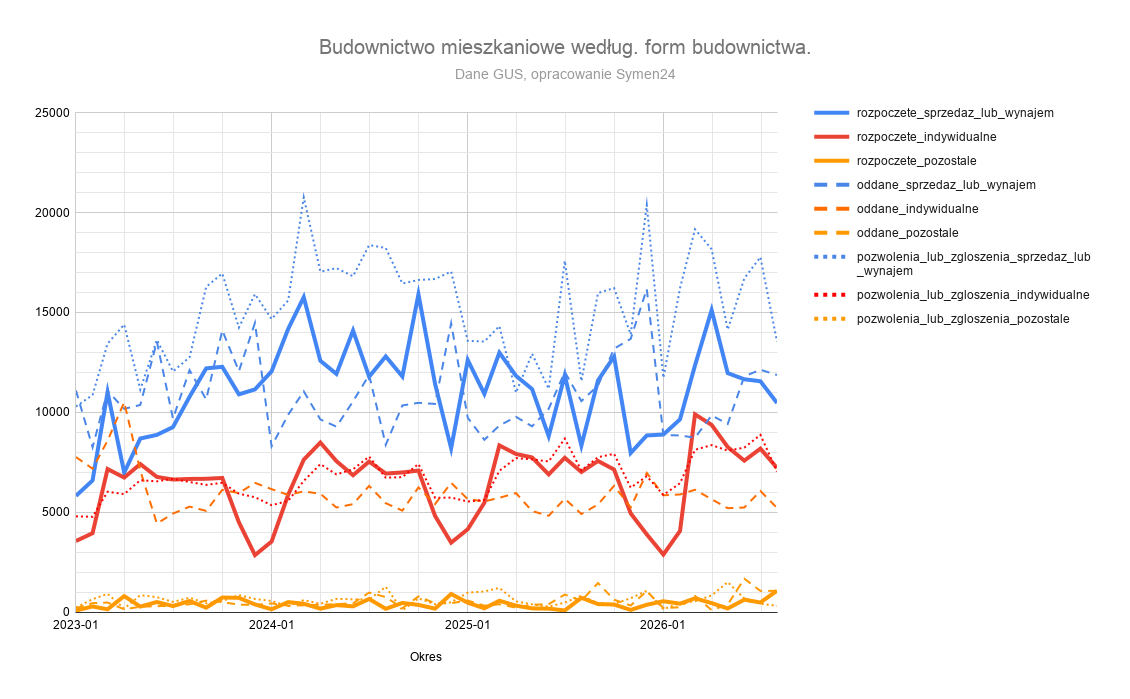
Początek 2026 był wyraźnie chłodniejszy niż w kilku poprzednich latach. Według IMGW średnia temperatura w styczniu wyniosła −4,1°C, a luty również był chłodniejszy od normy. Silne mrozy utrudniały rozpoczynanie robót ziemnych i fundamentowych.
Część inwestorów mogła więc odłożyć prace do wiosny. Marcowe i kwietniowe ożywienie należy rozpatrywać także jako nadrabianie zimowych opóźnień. Nie znamy liczby przesuniętych inwestycji, dlatego pogoda nie wyjaśnia całego późniejszego hamowania. Pomaga jednak zrozumieć, dlaczego wiosenny szczyt był tak wyraźny.
Warunki techniczne i pozwolenia uzyskiwane na zapas
Z mojej praktyki wiem, że zapowiedź nowych warunków technicznych skłaniała inwestorów do przyspieszania formalności. Chcieli zabezpieczyć możliwość realizacji przygotowanych projektów według znanych zasad. Ponieważ przygotowanie dokumentacji i uzyskanie pozwolenia zajmują czas, wnioski składali odpowiednio wcześniej.
Pod koniec tego wyścigu sytuacja się zmieniła. Ustawa z 31 lipca 2026, ogłoszona 1 września, dopuściła przez 18 miesięcy od 20 września 2026 sporządzanie projektów według dotychczasowych przepisów po złożeniu oświadczenia inwestora, w zakresie określonym ustawą. Przepisy wprowadzające tę możliwość weszły w życie 2 września.
W komunikacie z 18 września ministerstwo poinformowało, że prace nad nowym rozporządzeniem nadal trwają, bez podania nowej daty wydania. W sprawdzeniu wykonanym na 2 października nie znaleziono późniejszego oficjalnego komunikatu z nowym terminem. Wcześniejszego pośpiechu i poniesionych kosztów nie można jednak cofnąć.
W liczbie pozwoleń widzę więc również efekt zabezpieczania inwestycji na przyszłość. To obserwacja z praktyki: statystyka GUS nie określa motywacji inwestorów. Różnica między pozwoleniami a rozpoczęciami nie pozwala obliczyć dokładnego zapasu niewykorzystanych pozwoleń.
Co do zasady inwestor ma trzy lata od ostateczności decyzji, aby rozpocząć budowę. Pozwolenie wygasa także przy przerwie w budowie dłuższej niż trzy lata. Dokument daje zatem czas na decyzję, ale nie zapewnia opłacalności projektu.
Pozostałe formy budownictwa rosną, ale mają niewielki udział
W budownictwie indywidualnym rozpoczęto w pierwszych ośmiu miesiącach 2026 57 450 mieszkań, o 4,0% więcej rok do roku. Po marcowym szczycie miesięczna aktywność osłabła. Osoby budujące na własne potrzeby również muszą uwzględniać koszt kredytu, materiałów i pracy ekip.
W pozostałych formach budownictwa rozpoczęcia wzrosły o 65,4% rok do roku. Wsparcie budownictwa społecznego i komunalnego może pomagać części inwestycji, choć ten zbiór obejmuje także budownictwo spółdzielcze i zakładowe. Nie można całego wzrostu przypisać jednemu programowi.
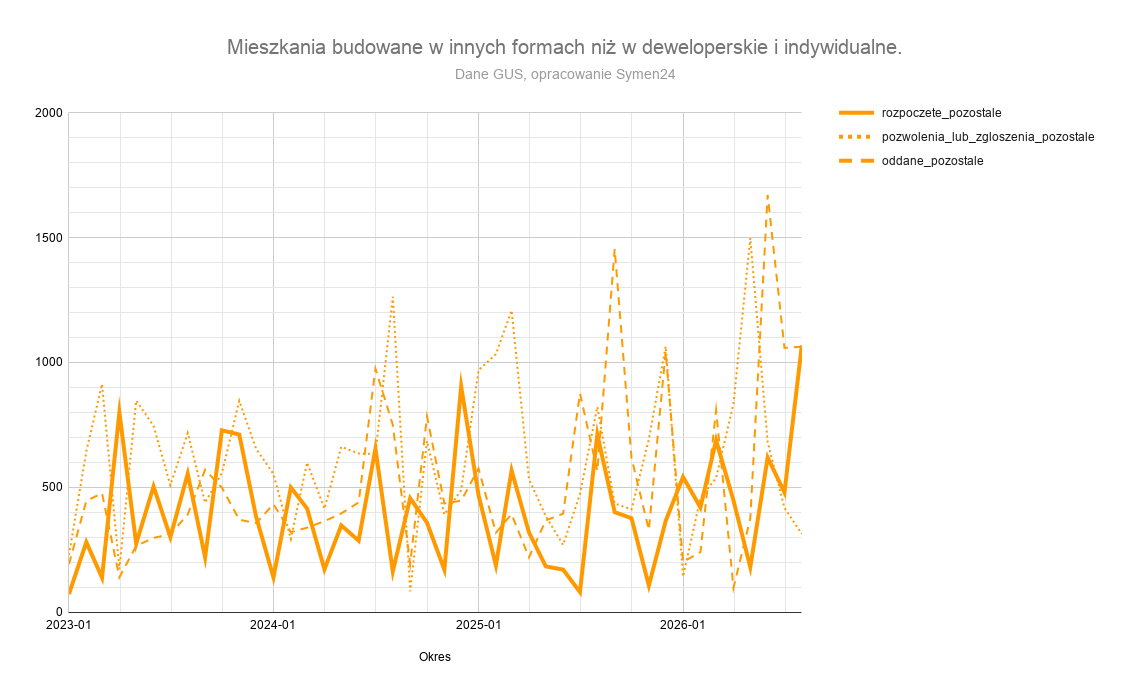
Skala pozostaje jednak mała: 4 441 rozpoczętych mieszkań, czyli 2,9% wszystkich rozpoczęć w okresie styczeń–sierpień 2026. Ten wzrost ma znaczenie dla konkretnych rodzin i miejscowości, ale nie zastąpi aktywności dwóch największych grup inwestorów.
Co pokazuje trend z ostatnich 12 miesięcy?
Ostatni wykres sumuje wyniki z kolejnych dwunastu miesięcy. Dzięki temu sezonowe skoki są mniej widoczne, ale wskaźnik reaguje na bieżące zmiany z opóźnieniem. Może pokazywać odbudowę rozpoczęć w skali roku, gdy ostatnie miesięczne wyniki już osłabły. Te dwa spojrzenia uzupełniają się.
Co to może oznaczać dla cen mieszkań?
Obecna oferta nadal daje kupującym wybór. Pod koniec sierpnia na siedmiu największych rynkach monitorowanych przez Otodom pozostawało nieco mniej niż 59 tys. mieszkań deweloperskich, zarówno gotowych, jak i na różnych etapach realizacji. Sprzedaż w pierwszych ośmiu miesiącach 2026 przewyższała nowe wprowadzenia, więc zapas stopniowo malał.
O dalszym tempie sprzedaży w dużej mierze zdecyduje finansowanie. Szybki szacunek GUS pokazał we wrześniu inflację 4,0% rok do roku. RPP 9 września utrzymała stopę referencyjną na poziomie 3,75%. Dalsze decyzje będą zależały od inflacji i sytuacji gospodarczej. Wzrost stóp lub dłuższe utrzymanie ich poziomu może utrudniać zakupy części klientów, ale pojedynczy odczyt nie przesądza podwyżki.
Znaczenie mają także koszty: ceny produkcji budowlano-montażowej wzrosły w sierpniu o 6,2% rok do roku. To wskaźnik robót budowlanych, a nie całkowitego kosztu każdej inwestycji. Jeśli wykonawstwo drożeje, a klient nie ma większego budżetu, deweloper może odłożyć kolejny etap.
Przy słabszym popycie oferta może wyprzedawać się wolniej, a w części inwestycji pojawi się więcej przestrzeni na rabaty i negocjacje. Przy utrzymaniu dobrej sprzedaży wybór może się kurczyć i powstać przestrzeń do podwyżek. W dłuższym okresie ograniczanie nowych budów może osłabić podaż, ale dziś trzeba jeszcze sprzedać istniejącą ofertę.
Dlatego dla osób działających na rynku ważne są tempo sprzedaży w konkretnej okolicy, rzeczywiste rabaty i zdolność kredytowa klientów. Sama liczba pozwoleń nie daje gotowej odpowiedzi na pytanie o przyszłe ceny.
Jak wygląda sytuacja w Twojej miejscowości?
Deweloperzy uruchamiają nowe etapy czy przede wszystkim próbują sprzedać dotychczasową ofertę? Podziel się w komentarzu miejscowością i konkretnym przykładem. Takie obserwacje pomagają zobaczyć różnice, które giną w ogólnopolskiej średniej.
Jeśli chcesz nie tylko czytać o rynku, ale też zdobyć praktyczne umiejętności – zobacz nasze kursy online. Wybrałem dla Ciebie 3 szkolenia, które szczególnie pomogą w pracy agenta i inwestora.
Kurs pośrednika nieruchomości online
Prawo w obrocie nieruchomościami
Umiejętności sprzedażowe w agencji nieruchomości (kurs zbiorczy)